
#Anzeige
Nếu bạn đang sống ở Đức và đang phải trả Kontoführungsgebühr – phí quản lý tài khoản, mình nghĩ bạn nên dành vài phút đọc bài này trước khi tiếp tục trả khoản phí đó mỗi tháng.
Mình đã sử dụng tài khoản ngân hàng ING được 7 năm.
Trong 7 năm đó, ING không phải là ngân hàng mình chỉ mở tài khoản rồi để đó. Mình sử dụng tài khoản cho những việc rất đời thường: nhận tiền lương và chi tiêu, mua sắm online, đặt vé máy bay về Việt Nam, đặt khách sạn và thậm chí có lần dùng thẻ Visa để đặt vé tàu hỏa ở Việt Nam khi mình về nước.
Điều mình thích nhất sau nhiều năm sử dụng là sự tiện lợi.
=> Bạn có thể xem thêm: Mở tài khoản ngân hàng ở Đức: Mình chọn ING hay C24 khi mới sang?
App ING đối với mình khá mượt, dễ sử dụng và trong suốt thời gian mình dùng, mình chưa từng gặp lỗi gì nghiêm trọng khiến mình không thể sử dụng tài khoản.
Nhưng mình cũng không muốn biến bài này thành một bài quảng cáo.
Điểm quan trọng nhất mà mình nghĩ người Việt ở Đức cần biết trước khi mở ING là:
ING Girokonto có thể miễn phí, nhưng không phải mặc định miễn phí cho tất cả mọi người.
Hiện tại, nếu mỗi tháng tài khoản có ít nhất 1.000 € tiền vào, hoặc chủ tài khoản dưới 28 tuổi, phí quản lý Girokonto là 0 €. Nếu không đáp ứng điều kiện này, phí hiện tại là 4,90 €/tháng, tức 58,80 € mỗi năm.
Và chính khoản phí gần 60 € mỗi năm này là lý do mình nghĩ bạn nên xem xét ING nếu tài khoản hiện tại của bạn đang thu phí.
👉 KIỂM TRA ĐIỀU KIỆN VÀ MỞ MIỄN PHÍ ING GIROKONTO *
ING Girokonto có thực sự miễn phí không?
Đây là câu hỏi mình thấy khá nhiều khi nói về ING.
Câu trả lời chính xác là:
Có, nhưng phải đáp ứng điều kiện.
Theo thông tin ING hiện tại:
| Điều kiện | Phí quản lý Girokonto |
| Tiền vào từ 1.000 €/tháng | 0 € |
| Chủ tài khoản dưới 28 tuổi | 0 € |
| Không đáp ứng hai điều kiện trên | 4,90 €/tháng |
Mình đặc biệt muốn nhấn mạnh con số 4,90 €.
Bởi vì khi tìm hiểu ngân hàng ở Đức, rất dễ nhìn thấy chữ „kostenloses Girokonto“ rồi nghĩ rằng tài khoản hoàn toàn miễn phí.
Thực tế không hẳn như vậy.
Nếu bạn không đủ điều kiện, ING sẽ thu 4,90 € mỗi tháng.
Nghe 4,90 € có vẻ chẳng đáng bao nhiêu.
Nhưng:
4,90 € × 12 = 58,80 € mỗi năm.
Nếu sử dụng tài khoản trong 5 năm thì đó là 294 €.
Nếu 10 năm thì là 588 €, với giả định mức phí không thay đổi.
Mình nghĩ đây là khoản tiền không cần thiết phải trả nếu mình có thể đáp ứng điều kiện miễn phí.
Vì sao mình dùng ING suốt 7 năm?
Mình không chọn ING vì một quảng cáo nào đó.
Mình sử dụng đến nay đã 7 năm, và lý do mình vẫn tiếp tục dùng chủ yếu nằm ở sự tiện lợi.
Có những thứ lúc mới mở tài khoản mình không nghĩ nhiều, nhưng dùng lâu dài mới thấy chúng quan trọng.
Một trong số đó là app ING.
App ING: 7 năm rồi mình vẫn thấy tiện
Mình sử dụng Internet Banking và app ING khá thường xuyên.
Điểm mình thích là mọi thứ tương đối rõ ràng, dễ tìm và thao tác nhanh.
Trong 7 năm sử dụng, mình chưa từng gặp lỗi nghiêm trọng nào khiến mình không thể sử dụng tài khoản.
Tất nhiên, không có ứng dụng nào trên đời đảm bảo lúc nào cũng hoàn hảo.
Nhưng trải nghiệm cá nhân của mình là:
Mình mở app, kiểm tra tài khoản, chuyển tiền hoặc kiểm tra giao dịch và tiếp tục công việc của mình.
Không phải suy nghĩ quá nhiều.
Với mình, đó mới là một ứng dụng ngân hàng tốt.
Không phải có thật nhiều tính năng, mà là những thứ mình cần đều hoạt động ổn định và dễ dùng.
Visa Debit của ING: đây là chiếc thẻ mình sử dụng rất nhiều
Một điểm mình đánh giá cao ở ING là Visa Debit Card được bao gồm trong Girokonto miễn phí khi bạn đáp ứng điều kiện miễn phí. ING cũng công bố Visa Debit là một phần của gói Girokonto.
Với mình, đây không phải một chi tiết nhỏ.
Mình sử dụng Visa rất nhiều cho những giao dịch online.
Mua sắm online
Mình dùng Visa để thanh toán các dịch vụ và mua sắm trực tuyến.
Vì Visa được chấp nhận rất rộng nên mình gần như không phải suy nghĩ:
“Website này có nhận thẻ ngân hàng Đức của mình không?”
Đặc biệt với những người thường xuyên mua hàng online, đây là một tiện ích mình đánh giá cao.
Đặt vé máy bay từ Đức về Việt Nam bằng Visa ING
Đây mới là trải nghiệm mà mình thấy khá thực tế với người Việt ở Đức.
Mỗi khi về Việt Nam, mình thường phải đặt rất nhiều thứ trước chuyến đi.
Vé máy bay là một trong số đó.
Mình đã sử dụng Visa ING để đặt vé máy bay online từ Đức về Việt Nam.
Việc thanh toán khá đơn giản.
Mình không cần phải chuyển tiền sang một tài khoản khác hay tìm một phương thức thanh toán riêng.
Chọn chuyến bay → nhập thông tin thẻ → xác nhận thanh toán → xong.
Với một người Việt sống xa nhà, phải bay về Việt Nam khá thường xuyên, mình thấy việc có một chiếc Visa Debit sử dụng thuận tiện cho các giao dịch quốc tế là một điểm cộng thực tế.
Thậm chí về Việt Nam mình vẫn dùng Visa ING để đặt vé tàu
Có một trải nghiệm khá thú vị mà mình muốn đưa vào bài vì nó cho thấy mình sử dụng thẻ này thực tế đến mức nào.
Khi về Việt Nam, ngoài vé máy bay, mình còn từng dùng Visa ING để đặt vé tàu hỏa ở Việt Nam.
Tức là ngay cả khi mình đang ở Việt Nam, mình vẫn có thể dùng chiếc thẻ ngân hàng Đức của mình để thanh toán một dịch vụ trong nước.
Đối với mình, đây là một trong những lý do khiến mình đánh giá cao Visa Debit của ING.
Mình không phải lúc nào cũng muốn phụ thuộc vào việc phải có sẵn tiền mặt hay một phương thức thanh toán nội địa.
Có những lúc chỉ cần chiếc Visa mình vẫn dùng hàng ngày ở Đức là đủ.
Lưu ý: Việc thanh toán ở quốc gia ngoài khu vực euro có thể phát sinh phí ngoại tệ theo biểu phí hiện hành của ING, vì vậy nếu bạn sử dụng thẻ ở Việt Nam hoặc các quốc gia khác, nên kiểm tra biểu phí tại thời điểm giao dịch. ING hiện công bố mức phí 2,20% cho thanh toán/rút tiền bằng Visa ở các giao dịch bằng ngoại tệ.
Đặt khách sạn khi đi du lịch cũng rất tiện
Ngoài vé máy bay và vé tàu, mình cũng từng sử dụng Visa ING để book khách sạn.
Đây là kiểu giao dịch mà mình thực hiện khá tự nhiên.
Khi đặt phòng trên các nền tảng du lịch, mình chỉ cần sử dụng thông tin Visa như bình thường.
Với mình, đây là điểm mạnh của ING mà không phải lúc nào cũng được nhắc đến trong những bài review ngân hàng.
Một tài khoản ngân hàng tốt không chỉ phục vụ việc:
nhận lương → trả tiền thuê nhà → chuyển khoản.
Nó còn phải theo mình trong cuộc sống hàng ngày.
Đi mua sắm online.
Đặt vé máy bay.
Đặt khách sạn.
Đi du lịch.
Về Việt Nam.
Đặt vé tàu.
Và ở những tình huống đó, mình đã dùng ING rất nhiều trong suốt 7 năm.
Có thể bạn quan tâm: Kinh Nghiệm Mở Tài Khoản Ngân Hàng Girokonto ING Ở Đức: Những Điều Mình Ước Gì Biết Sớm Hơn
Rút tiền với Visa ING có tiện không?
Theo thông tin sản phẩm hiện tại, ING cho biết có thể rút tiền bằng Visa tại các ATM có biểu tượng Visa trong khu vực Euro, và ING công bố khả năng rút tiền miễn phí tại nhiều ATM ở Đức và trong khu vực Euro, với mức rút tối thiểu 50 €.
Đây cũng là một điểm mình thấy khá tiện.
Tất nhiên, nếu đi ra ngoài khu vực Euro thì mình sẽ kiểm tra phí trước khi rút.
Đặc biệt ở Việt Nam, mình không mặc định rằng rút tiền bằng thẻ Đức sẽ miễn phí, bởi ngoài phí của ING còn có thể có phí do đơn vị vận hành ATM thu.
Điều mình thích nhất: không phải trả phí quản lý tài khoản
Sau 7 năm sử dụng, nếu phải chọn một lý do quan trọng nhất để mình tiếp tục đánh giá cao ING thì đó vẫn là sự kết hợp giữa:
tiện lợi + chi phí hợp lý.
Mình không thích trả tiền cho một dịch vụ mà mình có thể sử dụng miễn phí khi đáp ứng điều kiện.
Nếu mỗi tháng tài khoản có từ 1.000 € tiền vào, Girokonto của ING hiện có 0 € phí quản lý.
Đối với một người đang đi làm tại Đức, điều kiện này theo mình là tương đối dễ đạt.
Và đây chính là điểm mình nghĩ người Việt nên chú ý.
Nếu bạn đang trả 5 €, 7 €, 10 € hoặc thậm chí hơn mỗi tháng cho tài khoản ngân hàng…
Hãy thử tính lại.
Bạn đang trả bao nhiêu tiền mỗi năm chỉ để duy trì tài khoản?
Ví dụ:
5 € × 12 = 60 €/năm
10 € × 12 = 120 €/năm
10 năm có thể thành:
600–1.200 €
Trong khi đó, nếu bạn đáp ứng điều kiện của ING, phí quản lý Girokonto hiện tại là 0 €.
Đó là lý do mình cho rằng việc so sánh phí tài khoản rất đáng làm.
Không phải vì vài euro mỗi tháng sẽ khiến bạn giàu lên.
Mà vì:
Những khoản phí nhỏ nhưng lặp lại hàng tháng mới là thứ rất dễ bị bỏ quên.
ING không chỉ có Girokonto
Một lý do khác khiến mình thấy ING phù hợp với người đã sử dụng lâu dài là mình không chỉ có một Girokonto.
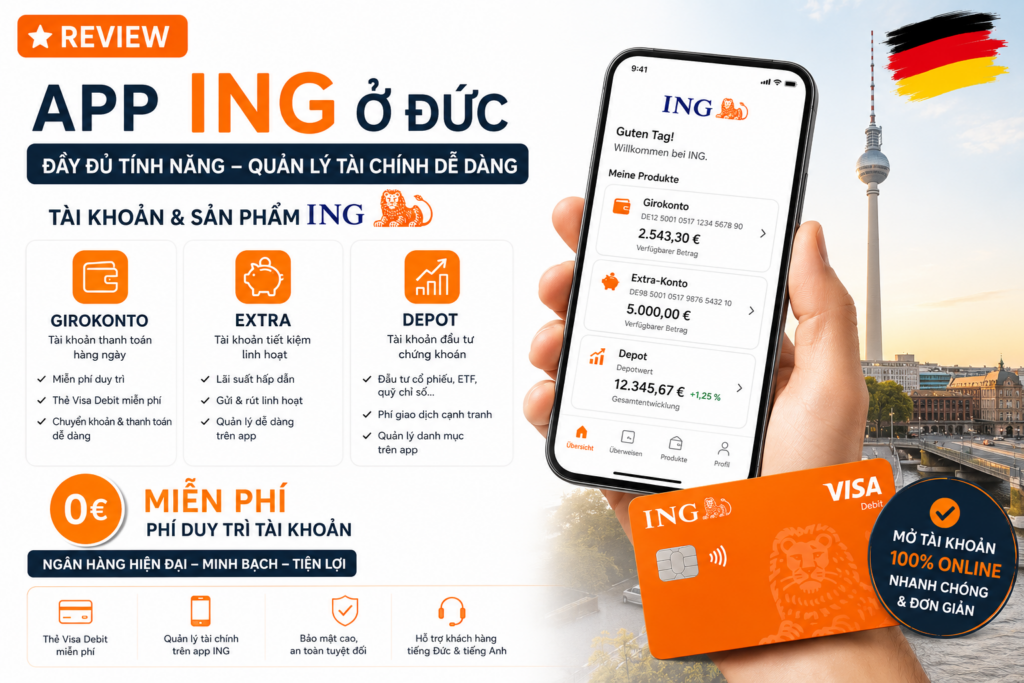
ING còn có:
- Girokonto – tài khoản thanh toán
- Extra-Konto – tài khoản tiết kiệm Tagesgeld
- Direkt-Depot – tài khoản đầu tư
- Junior Depot – Depot dành cho trẻ
Vì vậy, nếu muốn xây dựng một hệ thống tài chính cá nhân tương đối đơn giản, mình có thể hình dung theo cách:
Girokonto
→ nhận lương
→ thanh toán hàng ngày
Extra-Konto
→ tiền tiết kiệm
→ quỹ dự phòng
Direkt-Depot
→ ETF
→ đầu tư dài hạn
Junior Depot
→ đầu tư cho con
Mình thích việc không phải quản lý quá nhiều ứng dụng ngân hàng khác nhau.
ING Extra-Konto: mình sẽ dùng như thế nào?
Nếu bạn có một khoản tiền chưa cần sử dụng ngay, Extra-Konto có thể dùng để tách khoản tiền đó khỏi Girokonto.
Ví dụ mình có:
3.000 € tiền dự phòng
Thay vì để toàn bộ trên Girokonto và nhìn thấy số tiền đó mỗi ngày, mình có thể chuyển sang Extra-Konto.
Khi cần dùng, chuyển về Girokonto.
Cách này đơn giản nhưng khá hữu ích về mặt quản lý chi tiêu.
Điểm mình muốn nhắc là đừng chọn Extra-Konto chỉ vì thấy một mức lãi suất hấp dẫn trong thời gian đầu.
Lãi suất Tagesgeld có thể thay đổi.
Nếu gửi tiền dài hạn, hãy xem cả mức lãi suất sau thời gian ưu đãi.
ING Direkt-Depot: sau Girokonto, đây là phần mình quan tâm
Mình nghĩ rất nhiều người Việt ở Đức ban đầu chỉ tìm:
“Ngân hàng nào mở Girokonto miễn phí?”
Nhưng sau một thời gian đi làm, tiết kiệm được một khoản tiền, câu hỏi tiếp theo thường sẽ là:
“Tiền này để ở đâu?”
Và nếu bạn bắt đầu tìm hiểu ETF thì bạn sẽ cần một Depot.
ING có Direkt-Depot, trong đó việc quản lý Depot hiện được ING công bố là miễn phí.
Đây là điểm mình đánh giá cao.
Nhưng mình cũng muốn nói rõ:
Depot miễn phí không có nghĩa là tất cả giao dịch đều miễn phí.
Khi mua hoặc bán chứng khoán, bạn vẫn phải xem phí giao dịch và điều kiện cụ thể.
Vì vậy, nếu bạn là người đầu tư dài hạn, hãy xem cả ETF-Sparplan, phí thực hiện Sparplan và các khoản phí giao dịch, thay vì chỉ nhìn chữ “Depot kostenlos”.
Junior Depot – nếu bạn có con thì sao?
Nếu bạn có con và muốn bắt đầu đầu tư dài hạn cho con, ING cũng có Junior Depot.
Điểm mình thích là có thể xây dựng một kế hoạch đầu tư đều đặn thay vì phải chờ đến khi có một khoản tiền rất lớn.
Đối với mình, đây là cách tiếp cận khá hợp lý:
Cha mẹ quản lý tài chính của mình bằng Girokonto + Extra-Konto + Depot, còn khoản đầu tư dài hạn cho con có thể được tách riêng.
Tuy nhiên, Junior Depot liên quan đến vấn đề thuế và quyền sở hữu tài sản của trẻ, nên mình sẽ không mở chỉ vì thấy chữ “miễn phí”. Hãy tìm hiểu kỹ điều kiện trước khi chuyển số tiền lớn vào tài khoản của con.
Điểm mình thích ở ING sau 7 năm
Nếu bỏ qua quảng cáo và chỉ nói bằng trải nghiệm của mình, đây là những điểm mình đánh giá cao nhất.
1. App dễ dùng
Mình sử dụng thường xuyên và cảm nhận là khá mượt.
2. Trong 7 năm chưa gặp lỗi nghiêm trọng
Đây là trải nghiệm cá nhân của mình.
Mình không thể nói rằng mọi khách hàng đều sẽ có trải nghiệm giống mình, nhưng 7 năm sử dụng mà mình chưa từng gặp sự cố nghiêm trọng với app là một điểm cộng rất lớn đối với mình.
3. Visa Debit rất tiện
Mình dùng để:
- Mua sắm online.
- Đặt vé máy bay về Việt Nam.
- Đặt khách sạn.
- Đặt vé tàu hỏa ở Việt Nam khi về nước.
- Thanh toán các dịch vụ khác.
4. Không phải trả phí quản lý nếu đủ điều kiện
Đây vẫn là điểm hấp dẫn nhất về mặt tài chính.
5. Có thể kết hợp với Depot
Nếu sau này muốn đầu tư ETF, không cần bắt đầu lại từ đầu với một hệ thống hoàn toàn khác.
Điểm mình không thích ở ING
Review thật thì không thể chỉ nói ưu điểm.
1. 4,90 € phí quản lý nếu không đủ điều kiện
Đây là nhược điểm mình nghĩ bạn phải nhớ.
Không đủ 1.000 € tiền vào/tháng và trên 28 tuổi thì hiện tại phải trả 4,90 €/tháng.
Nếu bạn chỉ dùng ING làm tài khoản phụ, hãy đặc biệt lưu ý.
2. Girocard có phí
Visa Debit miễn phí trong gói, nhưng nếu muốn thêm Girocard thì hiện tại phí là 1,49 €/tháng. ING đã thông báo mức phí này từ năm 2025.
3. Thanh toán ngoại tệ cần để ý phí
Mình từng dùng Visa ING tại Việt Nam và thấy rất tiện, nhưng tiện không có nghĩa là miễn phí ngoại tệ.
Khi thanh toán hoặc rút tiền bằng ngoại tệ, bạn nên kiểm tra mức phí hiện hành trước giao dịch. ING hiện công bố phí 2,20% cho các giao dịch bằng ngoại tệ.
4. Không phù hợp nếu bạn thích ngân hàng có chi nhánh
ING là ngân hàng thiên về online.
Nếu bạn muốn bước vào một Filiale và ngồi nói chuyện trực tiếp với nhân viên, đây không phải lợi thế của ING.
Có nên chuyển Girokonto sang ING?
Nếu mình đặt mình vào vị trí một người Việt đang sống ở Đức, mình sẽ kiểm tra 3 câu hỏi:
Câu hỏi 1: Mỗi tháng mình có ít nhất 1.000 € tiền vào tài khoản không?
Nếu có, mình có thể đáp ứng điều kiện miễn phí hiện tại.
Câu hỏi 2: Mình có cần chi nhánh không?
Nếu không, mô hình ngân hàng online của ING có thể khá phù hợp.
Câu hỏi 3: Mình có muốn sau này tiết kiệm và đầu tư không?
Nếu có, Extra-Konto và Depot là những sản phẩm đáng để xem xét thêm.
Nếu cả ba câu trả lời đều là Có, cá nhân mình thấy ING rất đáng cân nhắc.
👉 Kiểm Tra Điều Kiện ING GIROKONTO MIỄN PHÍ Ở Đây *
Kết luận: Sau 7 năm, mình có tiếp tục dùng ING không?
Có.
Nếu ING không đáp ứng nhu cầu của mình, mình đã không sử dụng nó suốt 7 năm.
Điều mình thích nhất không phải là ING có hàng trăm tính năng.
Mà là những thứ mình cần hàng ngày đều khá đơn giản:
Mở app → xem tài khoản → chuyển tiền → thanh toán → xong.
Mình dùng Visa ING để mua sắm online, đặt vé máy bay về Việt Nam, đặt khách sạn và thậm chí từng dùng để đặt vé tàu hỏa ở Việt Nam khi về nước.
Trong 7 năm, mình chưa gặp lỗi nghiêm trọng nào với app khiến mình không thể sử dụng tài khoản.
Và nếu đáp ứng điều kiện, mình không phải trả Kontoführungsgebühr hàng tháng.
Đó chính là lý do mình vẫn đánh giá cao ING.
Tuy nhiên, mình sẽ không nói:
“ING là ngân hàng tốt nhất cho tất cả mọi người.”
=> Nếu là người mới sang Đức, bạn có thể xem thêm: Người Mới Sang Đức Nên Mở Tài Khoản Ngân Hàng Nào? Kinh Nghiệm Thực Tế Sau Nhiều Năm Sống Ở Đức
Nếu bạn không đủ 1.000 € tiền vào mỗi tháng và trên 28 tuổi, hãy nhớ rằng hiện tại bạn sẽ phải trả 4,90 € mỗi tháng.
Nếu bạn là người giao dịch chứng khoán liên tục, cũng nên so sánh phí Depot với những broker khác.
Nhưng nếu bạn đang tìm một hệ thống đơn giản:
Girokonto → Extra-Konto → Depot → Junior Depot
và quan trọng nhất là muốn không phải trả phí quản lý tài khoản khi đáp ứng điều kiện, thì ING là một lựa chọn mà theo trải nghiệm 7 năm của mình, mình thấy rất đáng để cân nhắc.
Đặc biệt nếu hiện tại bạn đang trả 5–10 € mỗi tháng cho một Girokonto khác, mình nghĩ câu hỏi đáng đặt ra không phải là:
“ING có hoàn hảo không?”
Mà là:
“Tại sao mình vẫn tiếp tục trả phí quản lý tài khoản khi mình có thể dùng một Girokonto miễn phí phù hợp với nhu cầu của mình?”
Ngày cập nhật bài viết: 08/2026
Nguồn tham khảo và cập nhật
Các thông tin về phí và sản phẩm được đối chiếu với nguồn chính thức của ING Deutschland:
- ING Girokonto – phí và điều kiện: ING Girokonto – thông tin chính thức
- Entgeltinformation Girokonto: Bảng phí Girokonto của ING
- ING Direkt-Depot: Thông tin ING Direkt-Depot
- ING Extra-Konto: Thông tin ING Extra-Konto
- ING Junior Depot: Thông tin ING Junior Depot
Lưu ý: Phí, lãi suất, điều kiện và ưu đãi của ngân hàng có thể thay đổi. Các con số trong bài nên được kiểm tra lại trên website ING tại thời điểm người đọc đăng ký.
*Hinweis zu Werbelinks (Affiliate) & Rechtlicher Haftungsausschluss:
Mit einem Sternchen (*) oder als „Anzeige“ gekennzeichnete Links sind sogenannte Affiliate-Links (Werbelinks). Wenn Sie auf einen solchen Link klicken und über diesen Anbieter einen Vertrag abschließen oder ein Produkt erwerben, erhält der Autor eine Vermittlungsprovision. Für Sie entstehen hierbei keinerlei zusätzliche Kosten oder finanzielle Nachteile.
Die auf dieser Website (kohifinance.de) bereitgestellten Inhalte dienen ausschließlich der allgemeinen Information sowie dem persönlichen Erfahrungsaustausch und stellen keine professionelle Beratung dar. Insbesondere handelt es sich hierbei nicht um eine Versicherungsvermittlung oder -beratung im Sinne des § 34d GewO, eine Finanzanlagenvermittlung gemäß § 34f GewO, eine Steuerberatung oder eine Rechtsberatung. Für die Richtigkeit, Vollständigkeit, Aktualität und rechtliche Zulässigkeit der angebotenen Inhalte und Tarife wird jegliche Haftung ausgeschlossen. Die endgültigen Konditionen und Beiträge sind individuell und müssen vom Nutzer vor dem Abschluss direkt beim jeweiligen Anbieter überprüft werden.
